NISAという制度があること自体は、もうほとんどの人が知っていると思います。
「つみたて投資枠」と「成長投資枠」があることも、なんとなく聞いたことがある人が多いはずです。
ただ、実際に始めようとすると、「結局この2つの枠をどう使い分ければいいのか」「証券会社はどこで開けばいいのか」という、もう一段具体的なところで手が止まりがちです。
制度の説明だけを読んでも、この2つの疑問はあまり解決しません。
今回は、この2つの「実際どうする」の部分を中心に整理しました。
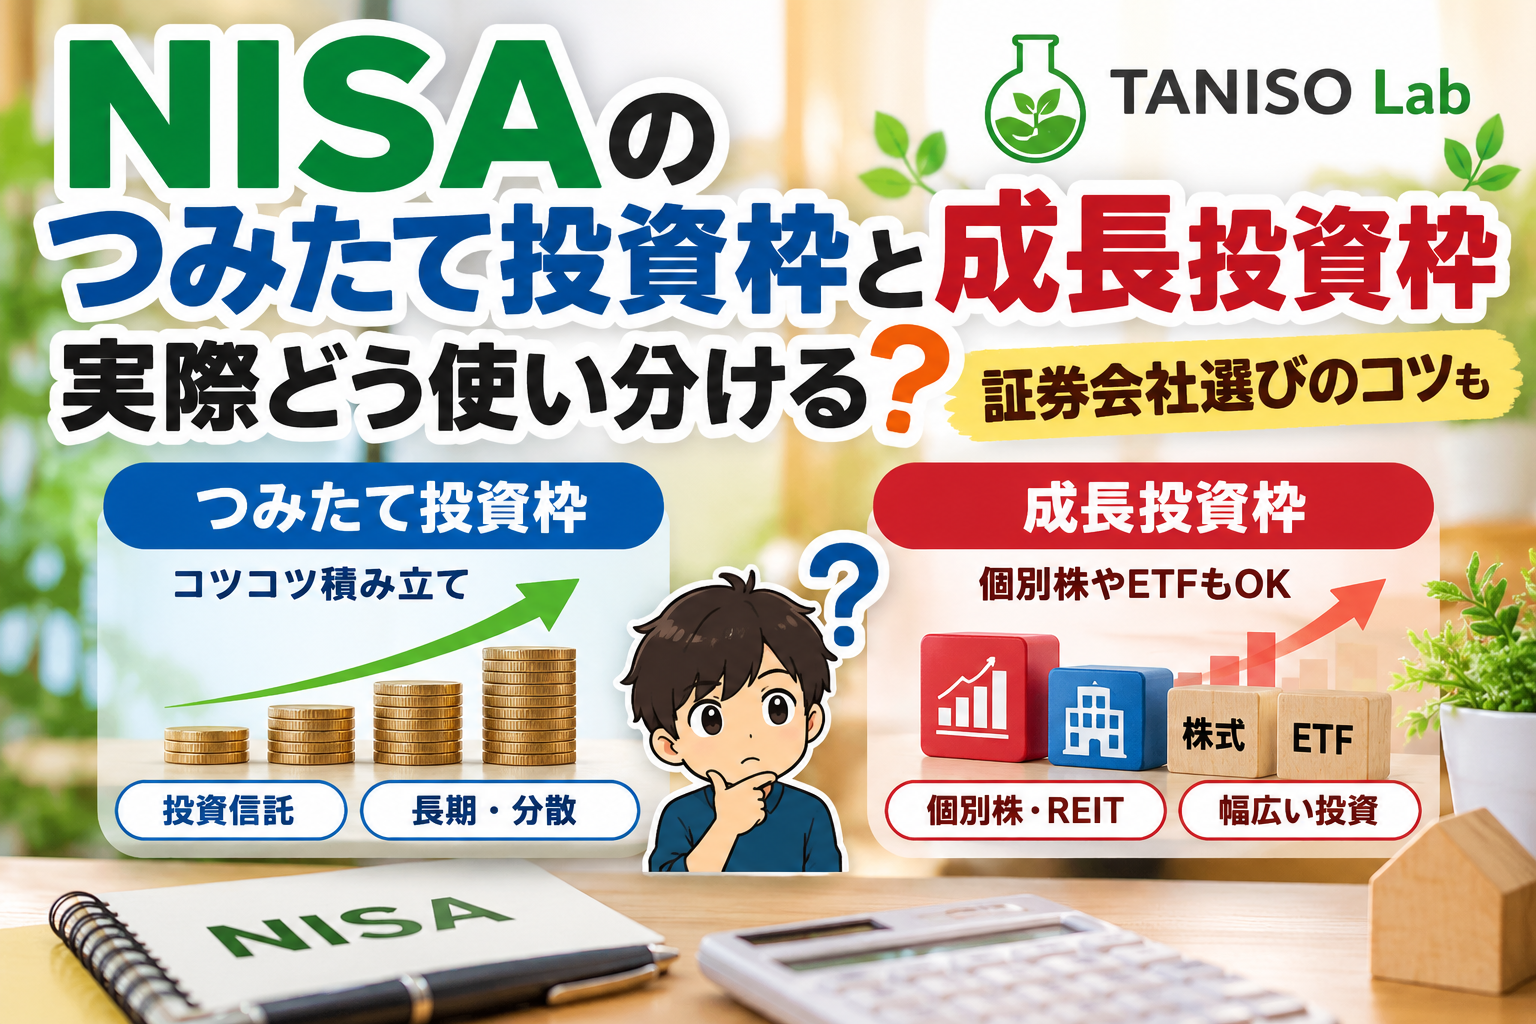
初心者は、まずつみたて投資枠だけで十分
つみたて投資枠は、年間120万円まで、金融庁が定めた基準を満たす投資信託・ETFだけが対象です。
信託報酬が低く、頻繁に売買を繰り返さない設計の商品に絞られているため、初心者が大きく間違えにくい枠になっています。
一方、成長投資枠は年間240万円まで、個別株やREIT、幅広い投資信託にも使えます。
選択肢が広い分、何を選べばいいか自体で迷いやすく、値動きの荒い個別株を選んでしまうと、初心者にはリスクも大きくなります。
投資を始めたばかりで、まだ自分のリスク許容度がよく分かっていない段階なら、無理に成長投資枠を埋めようとせず、つみたて投資枠だけで様子を見るので十分です。
成長投資枠は、つみたてに慣れてきて、「もう少し余裕資金がある」と感じてから検討しても遅くありません。
「枠が翌年復活する」の意味を、具体的な数字で見る
新NISAでは、非課税で保有できる期間に期限がありません。
さらに、一度使った非課税枠は、商品を売却すると翌年に復活する仕組みになっています。
これだけだと少し分かりにくいので、具体的な数字で考えてみます。
生涯の非課税保有限度額は1,800万円ですが、たとえばこれまでに1,800万円分をすべて使い切っていたとします。
その中から100万円分の投資信託を売却すると、翌年にはその100万円分の枠がまた使えるようになります。
つまり、一度上限まで使い切ったとしても、そこで終わりではなく、売却すれば枠を再利用しながら投資を続けられるということです。
ただし復活するのは「取得した金額分」の枠であって、値上がりした分の利益まで含めて復活するわけではない点は、勘違いしやすいので注意が必要です。
NISAでは、含み損を他の利益と相殺できない
NISAの非課税メリットばかりが強調されがちですが、初心者が見落としやすい弱点もあります。
それが、損益通算ができないという点です。
通常の課税口座であれば、ある商品で10万円の利益が出て、別の商品で10万円の損失が出た場合、利益と損失を相殺して、税金がかかる利益をゼロにできます。
ところがNISA口座で出た損失は、この相殺の対象になりません。
NISA口座で10万円の損失、課税口座で10万円の利益が出た場合でも、NISA側の損失はなかったものとして扱われ、課税口座側の10万円の利益にはそのまま税金がかかります。
非課税というメリットの裏返しとして、損失側のメリットは受けられない制度だと理解しておくと、「思っていたのと違う」を避けられます。
証券会社は、持っているクレジットカードで決めるのが合理的
NISA口座は1人1口座しか持てないため、どの証券会社で開くかも実際には悩みどころです。
結論から言うと、クレジットカードでの積立(クレカ積立)のポイント還元を軸に考えると選びやすいです。
| 証券会社 | 対応カード | クレカ積立の還元率(2026年時点) | 特徴 |
| SBI証券 | 三井住友カード | カードのランクにより0.5%〜(上位ランクほど高還元) | 取扱商品数がネット証券最多クラス |
| 楽天証券 | 楽天カード | カードのランクにより0.5%〜2%程度 | 楽天カード・楽天ポイントを普段使っている人と相性がいい |
| マネックス証券 | dカード | 1.1%(カードランクによらず一律) | 米国株の取扱銘柄数が豊富 |
還元率は各社とも制度変更の影響を受けやすく、今後また見直される可能性があるので、口座開設前に必ず公式サイトの最新情報を確認してください。
SBI証券と楽天証券は、カードのランクが上がるほど還元率も上がる設計なので、年会費のかかる上位カードを持っている、あるいは持つ予定がある人ほど有利になります。
逆に、年会費を払ってまで上位カードを作るつもりがないなら、還元率が一律で分かりやすいマネックス証券のdカード積立も選択肢になります。
すでに普段使っているクレジットカードがあるなら、新しくカードを作るよりも、そのカードに対応した証券会社を選ぶほうが、ポイントもカードも一本化できて管理が楽になります。
米国の個別株を積極的に買いたいと考えているなら、取扱銘柄数で優位なマネックス証券も検討の余地があります。
どの証券会社を選んでも、つみたて投資枠で買える主要な投資信託のラインナップに大きな差はないので、「還元率と、普段使っているカード」を基準に選べば、まず失敗はしないはずです。
※本記事は投資を推奨するものではありません。
投資には元本割れなどのリスクがあり、制度内容や還元率は変更される可能性があります。
実際の申し込みの際は、金融庁や各証券会社の公式サイトで最新情報を確認したうえで、ご自身の判断と責任で行ってください。
コメント